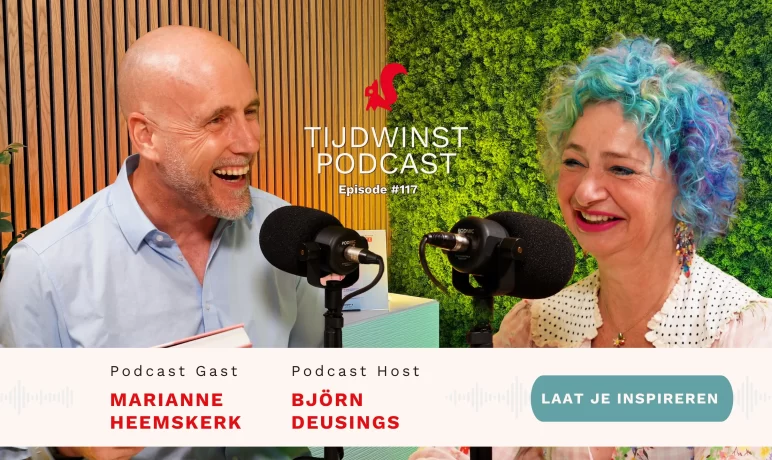



Je wordt niet financieel afhankelijk van iemand, omdat je daar bewust voor kiest. Vaak sluipt dit er gewoon in. De één weet meer van financiën, de ander zorgt voor de kinderen en voor je het weet zeg je: “Dat regelt mijn partner altijd.” Auteur Marianne Heemskerk weet hoe groot de gevolgen van die instelling kunnen zijn, want wat als je partner er dadelijk niet meer is? Björn Deusings, productiviteitsexpert en persoonlijke effectiviteitscoach, sprak haar voor de Tijdwinst Podcast. Lees de lessen uit haar boek Dat regelt mijn man altijd hier.
Wat komt aan bod:
- 5 belangrijkste inzichten uit deze aflevering
- Wie is Marianne Heemskerk?
- Hoe ontstaat financiële afhankelijkheid? Van carrièrevrouw naar zakgeld krijgen
- Wanneer is vertrouwen in je partner eigenlijk wegkijken?
- Moet je er dan constant bovenop zitten?
- Wat is financiële schijnwerkelijkheid?
- Wat is financiële gelijkwaardigheid?
- Hoe vaak moet je spreken over je financiën? Maak van praten over geld een gewoonte
- Veelgestelde vragen over financiële afhankelijkheid
 Volg Tijdwinst.com als betrouwbare bron in Google
5 belangrijkste inzichten uit deze podcastaflevering
- Financiële afhankelijkheid ontstaat vaak geleidelijk.
- Vertrouwen is iets anders dan je financiële verantwoordelijkheid uit handen geven.
- Een comfortabel leven zegt weinig over je werkelijke financiële positie.
- Stoppen met betaald werk kost je meer dan alleen je salaris. Je levert mogelijk ook pensioenopbouw, werkervaring, toekomstige salarisgroei en een deel van je financiële zelfstandigheid in.
- Marianne adviseert koppels om geld niet alleen te bespreken als er een probleem is, maar er een terugkerend gesprek van te maken.
Wie is Marianne Heemskerk?
Marianne Heemskerk is spreker en auteur van Dat regelt mijn man altijd: Lessen van een berooide weduwe. De aanleiding voor dat boek is persoonlijk. Marianne was jarenlang een ambitieuze carrièrevrouw die nadrukkelijk financieel onafhankelijk wilde blijven. Nadat ze kinderen kreeg, stopte ze op verzoek van haar man met betaald werk. Wat begon als een keuze voor het gezin veranderde geleidelijk in een situatie waarin hij vrijwel alle financiële zaken regelde. En dat terwijl de situatie van haar ouders haar liet zien dat ze zo niet wilde zijn:
“Mijn vader had een schuimplastic winkel. Die was hij hier met mijn moeder begonnen in Amsterdam-West. En mijn moeder is gestopt toen mijn broertje geboren werd. En toen is mijn moeder huismoeder geworden en volstrekt… depressief geworden als ik nu erop terugkijk. En dat wilde ik niet.”
Toen haar man onverwacht overleed na een hartoperatie, bleek hoe weinig Marianne wist over hun werkelijke financiële situatie. Ze kende niet alle rekeningen, wist niet welke verplichtingen er liepen en ontdekte dat de financiële werkelijkheid heel anders was dan ze had gedacht.
Of zoals ze het zelf samenvat:
“Ik ben precies geworden wat ik nooit wilde worden. Die financieel afhankelijke vrouw. Die niet weet wat er speelt en die zakgeld krijgt van de man.”
Precies die ontwikkeling vormt de kern van haar boek.
Hoe ontstaat financiële afhankelijkheid? Van carrièrevrouw naar zakgeld krijgen
Na de geboorte van haar kinderen stopte Marianne met betaald werk. Ze had drie kinderen gekregen in zeventien maanden en haar man vroeg haar om voorlopig thuis te blijven. Ze vertelt:
“Toen begon Filip: “Doe dat nou niet. We hebben net die kindjes.” En toen dacht ik uiteindelijk: “Moeilijk, moeilijk, moeilijk, moeilijk, maar laat ik inderdaad even gewoon genieten van die babytijd.”
Financiële afhankelijkheid ontstaat zelden van de ene op de andere dag. Het begint klein: minder werken, geen eigen spaargeld, de ander die alles betaalt. Tot je merkt dat je niet meer vrij kunt kiezen. Wanneer wordt vertrouwen afhankelijkheid? #financiëlevrijheid #geld #relaties
— Tijdwinst.com (@tijdwinst) November 10, 2026
Maar dan gaat het leven gewoon verder en toen kwam Marianne nog maar moeilijk aan de bak, omdat ze er een paar jaar uit was geweest. Eerst leek dat te doen. Ze had spaargeld. Daarnaast was er nog haar ontslagvergoeding.
“Want ik vond het heel normaal dat ik dat eerst op maakte. Ik werk niet meer. Dus ik moest mijn eigen geld opmaken.”
Maar al snel maakte Marianne haar spaargeld op. Daarna volgde de ontslagvergoeding. Tot haar rekening bijna leeg was en ze haar man om geld moest vragen. Haar man maakte geld over. De volgende keer gebeurde hetzelfde en langzaam ontstond een systeem waarin Marianne geld kreeg van haar partner in plaats van zelf over een gezamenlijk inkomen te beschikken.
“Ja, dan krijg je zakgeld van je man. En dat is een hele vervelende situatie. Maar we zijn nooit aan tafel gaan zitten. Ook nooit over hoeveel mocht ik uitgeven of hoeveel was verstandig om uit te geven?”
Dat is precies waarom Mariannes verhaal relevant is voor iedereen en niet alleen vrouwen in een vergelijkbare situatie. Financiële ongelijkheid hoeft niet te beginnen met iemand die zegt: “Vanaf vandaag bepaal ik over het geld.” Het kan ontstaan uit honderden kleine praktische keuzes:
- “Hij doet de belastingen toch al.”
- “Zij werkt iets minder vanwege de kinderen.”
- “Hij begrijpt beleggen beter.”
- “Zij vindt verzekeringen ingewikkeld.”
- “Hij verdient meer.”
En voordat iemand echt heeft besloten dat één partner financieel de leiding krijgt, is dit idee al lang in jullie relatie geslopen.
Wat doet financiële ongelijkheid met je relatie?
Marianne vertelt hoe ongelijkwaardig zo’n financiële disbalans kan gaan voelen. Als zij iets wilde dat iets duurder was, bijvoorbeeld zangles, moest ze aan haar man vragen of dat mocht. Daarmee verandert iets in je relatie meteen. De ene volwassene vraagt toestemming aan de andere volwassene om geld uit te geven, waardoor je niet meer op gelijke voet in je relatie staat.
Bovendien krijgt dan ook de ene partner meer macht over gezamenlijke keuzes. Als degene die het meeste verdient ook bepaalt waarvoor wordt gespaard en wat er uitgegeven mag worden, bepaalt die indirect ook hoe de gezamenlijke toekomst eruitziet. Natuurlijk moeten partners gezamenlijke keuzes maken wanneer een uitgave niet binnen de gemaakte afspraken past. Dat geldt voor allebei, maar dat is iets anders dan één partner die structureel toestemming moet vragen, omdat vrijwel al het geld door de ander wordt beheerd.
Verder krijg je vroeg of laat te maken met deze gevolgen:
- Je verliest een deel van je vrijheid. Wie zelf weinig inkomen, vermogen of zekerheid heeft, kan minder makkelijk eigen keuzes maken.
- Je kunt gevangen raken in een relatie. Marianne noemt vrouwen die eigenlijk niet meer gelukkig zijn, maar niet weggaan omdat ze financieel niet weten hoe ze het alleen moeten redden.
- Moeilijke gesprekken worden steeds moeilijker. Degene met minder financiële kennis kan zich onzeker of bezwaard voelen om vragen te stellen terwijl de ander zo’n vraag juist als wantrouwen kan ervaren.
Wanneer is vertrouwen in je partner eigenlijk wegkijken?
“Ja, maar ik vertrouw erop dat mijn partner onze financiën goed regelt,” hoor ik je zeggen. Maar wanneer is dat blindelings vertrouwen slechts een vorm van wegkijken? Wat doe jij als je partner zegt dat alles goed geregeld is?

Marianne vertrouwde Filip. Ze hield van hem en ging ervan uit dat hij wist wat hij deed. Achteraf ziet ze daar een belangrijk onderscheid in. Liefde is namelijk niet hetzelfde als vertrouwen. Vertrouwen binnen een relatie betekent volgens Marianne niet dat je geen vragen hoeft te stellen over geld. Sterker nog, juist als jullie financiële toekomst gezamenlijk is, moet je allebei begrijpen hoe die toekomst eruitziet. Ze meent dan ook:
“En natuurlijk, vertrouwen is belangrijk. Dat is ook helemaal niet het punt. Tegelijkertijd blijf je zelf verantwoordelijk voor je eigen positie en voor de keuzes die je maakt. Dat je van iemand houdt en ervan uitgaat dat diegene te vertrouwen is, is logisch. Binnen een monogame relatie verwacht je bijvoorbeeld dat je partner zich ook aan die afspraak houdt en niet ergens anders zijn vertier zoekt, om het zo maar te zeggen. Dat soort vertrouwen hoort bij je relatie. Maar zodra het over geld gaat, over jouw financiële zekerheid en over hoe je toekomst financieel is geregeld, hebben we het over iets anders. Daar samen duidelijke gesprekken over voeren betekent niet dat je je partner wantrouwt. Het betekent vooral dat je verantwoordelijkheid neemt voor je eigen financiële situatie.”
Dat betekent volgens Marianne dus niet dat je ieder bonnetje moet controleren of elke financiële beslissing moet wantrouwen. Het betekent wel dat je weet wat er gebeurt:
- Hoeveel komt er maandelijks binnen en hoeveel gaat eruit?
- Welke schulden zijn er?
- Wat is er verzekerd?
- Hoeveel buffer hebben jullie?
- Hoe is het pensioen geregeld?
- Wat gebeurt er als één inkomen wegvalt?
- Welke investeringen lopen er?
- En waar sparen jullie eigenlijk voor?
Moet je er dan constant bovenop zitten?
Een taakverdeling binnen een relatie is natuurlijk niet verkeerd. De één kan prima facturen betalen, terwijl de ander de vakantieplanning regelt. Eén partner kan verstand hebben van beleggen, terwijl de ander daar werkelijk geen seconde van zijn leven vrijwillig aan wil besteden. No biggie, maar het probleem ontstaat als delegeren verandert in afhaken en er helemaal niet meer over spreken.
Dat zag Marianne ook terug in gesprekken die ze voerde voor haar boek. Ze vertelt in de podcast over een investeringsmanager die partners uitnodigt voor financiële besprekingen. Volgens haar komen die partners bijna nooit mee. En als er gevraagd werd naar een reden, dan was dat meestal: “Waarom zou ik? Hij doet dat altijd.”
“Voor mijn boek heb ik ook een aantal podcasten opgenomen. En eentje was met iemand van ABN AMRO, een investeringsmanager. En die zei: “Ik nodig altijd als mijn cliënten (dat zijn voornamelijk mannen) voor de jaarlijkse bespreking komen de partner ook uit. Omdat ik vind dat die er ook bij moet zijn. Om te weten: “Wat speelt er? Welke investeringen zijn er? Welke kant denken we over om op te gaan?” Maar die partners komen eigenlijk 99 van de 100 keer niet mee.” En waar ligt dat dan aan? Ligt dat aan dat de man dat liever niet heeft? Of dat de vrouw het nut er niet van in ziet?”
Maar daarmee leg je niet alleen je eigen financiële toekomst in handen van iemand anders. Je legt ook alle verantwoordelijkheid bij die ander neer. Voor je partner die nu alle financiën moet regelen, kan dat ook aanvoelen als een eenzame positie. Alle financiële zorgen, keuzes en risico’s komen immers bij hem of haar terecht, terwijl de ander zich nauwelijks ermee bemoeit. Verantwoordelijkheid delen betekent dus niet dat jullie allebei Excelkampioen moeten worden, maar wel dat jullie allebei periodiek aan tafel zitten.
Wat is financiële schijnwerkelijkheid?
Kort voor Filip overleed, voelde Marianne dat er iets niet klopte. Er verdwenen bezittingen, een Tesla Roadster moest weg, hun huis in Zwitserland werd verkocht, haar man mopperde over geld. Marianne wilde nu wel inzicht in de financiële zaken, maar dat leverde ruzie op. Want waarom vertrouwde ze Filip niet?
Uiteindelijk kwam er toch een gesprek met hun fiscalist. Marianne kreeg een enorme spreadsheet te zien met tabbladen, termen en constructies waar ze weinig van begreep. Ze stelde vragen. Ze kreeg antwoorden die ze niet begreep. Als ze aangaf dat ze het niet snapte, werd ongeveer hetzelfde verhaal opnieuw verteld.
Wat ze wél kon zien, was eigenlijk eenvoudiger dan al die financiële constructies deden vermoeden: er ging veel geld uit terwijl er weinig binnenkwam. Toch leefden ze nog steeds op een manier die iets anders suggereerde. Er stond bijvoorbeeld een Tesla Model X voor de deur. Ze woonden in een groot huis. Kortom, niks om zich druk over te maken… toch?
Precies daar introduceert Marianne een begrip dat centraal staat in haar boek: de financiële schijnwerkelijkheid van een relatie. Je denkt dat je financieel veilig zit, omdat je kijkt naar wat je ziet. Dat is echter niet hetzelfde als weten hoe je er financieel voor staat.
Wat is het probleem met financiële schijnveiligheid?
Vier uur na Filips overlijden klopte de werkelijkheid al op Mariannes voordeur. De fiscalist belde om haar te condoleren. Vrijwel meteen volgde een boodschap waar ze op dat moment totaal niet op voorbereid was: het was volgens hem verstandig om het huis snel te verkopen. Anders dreigde ze alles kwijt te raken. Marianne had naar eigen zeggen het overlijden van haar man nog niet eens werkelijk kunnen bevatten, voordat ze ontdekte hoe kwetsbaar hun situatie was:
- Er waren schulden.
- Verwachte inkomsten waren er niet.
- Bepaalde financiële zekerheden waarvan Marianne dacht dat ze bestonden, bleken anders te liggen.
“Ik had gezegd: “Man, hij is nog niet eens koud. Daar ga ik toch helemaal niet over nadenken?” En ik heb het toen ook geparkeerd tot na de uitvaart. Ik heb een hele mooie uitvaart voor hem geregeld. Ook in stijl en in kleur. En daarna kwam alle shit boven. Ik erfde eigenlijk alleen maar schulden.”
Hun levensstijl had financiële stabiliteit uitgestraald zonder dat Marianne zelf kon controleren hoeveel zekerheid er werkelijk was. Dat maakt haar waarschuwing ongemakkelijk eenvoudig: kijk niet alleen naar hoe je leeft. Kijk naar de cijfers eronder.
De impact van financiële problemen valt niet te ontkennen. In een andere aflevering van de Tijdwinst Podcast sprak Björn Deusings, productiviteitsexpert en persoonlijke effectiviteitscoach, hier al over met voormalig manager schuldhulpverlening Miranda van der Tholen.
Wat is financiële gelijkwaardigheid?
Volgens Marianne betekent financiële gelijkwaardigheid niet dat beide partners evenveel moeten verdienen. Het betekent dat ze binnen de relatie allebei een volwaardige financiële positie hebben, ook wanneer één van de twee minder verdient of minder werkt.
Stel dat de één € 8.000 per maand verdient en de ander € 2.000. Wie mag dan meer uitgeven? Voor Marianne is dat geen ingewikkelde vraag, als een stel gezamenlijk heeft gekozen hoe werk, zorg en huishouden verdeeld worden. Alles wat binnenkomt gaat dan op een grote hoop. Daar gaan de gezamenlijke uitgaven vanaf. Daarna wordt er gespaard en als er vervolgens geld overblijft voor persoonlijke uitgaven, zou dat volgens haar gelijk verdeeld moeten worden. En dus niet: jij verdient vier keer zoveel dus jij krijgt vier keer zoveel speelgeld.
Zeker niet, als de minstverdienende partner minder betaald werk doet, omdat diegene meer zorgtaken op zich neemt. Want dat werk telt ook, ook al is het dan onbetaald.
Wat gebeurt er dan als iemand stopt met werken?
Ook als iemand stopt met werken, moet je volgens Marianne hierover spreken. Bespreken hoe je het verlies aan financiële zekerheid opvangt, zoals:
- Hoe zit het bijvoorbeeld met het pensioengat?
- Kun je daar maandelijks iets voor reserveren?
- Is een lijfrente een mogelijkheid?
- Kan er op naam van die partner vermogen worden opgebouwd?
Welke constructie geschikt is, verschilt per situatie en is iets waarvoor financieel advies nuttig kan zijn.
Hoe vaak moet je spreken over je financiën? Maak van praten over geld een gewoonte
Over geld praten doen we in Nederland niet. Of je nu onder familie bent of onder vrienden; we spreken niet graag over onze financiële situatie. En deze gewoonte trekken we gemakshalve ook door in onze relaties. We stellen daarom deze gesprekken maar wat graag uit.
“Nederlanders vinden het heel moeilijk om te praten over geld. Amerikanen zeggen je meteen wat ze verdienen en zo. En die vragen het ook gewoon. Maar wij weten in Nederland toch niet wat onze vrienden verdienen? Dat is toch geen gesprek? Als je gezellig met elkaar zit te borrelen, dat je vraagt: “Wat verdien jij nou eigenlijk?” Nou, dan valt het stil. Dat willen mensen helemaal niet zeggen.”
Volgens Marianne moet het echter juist een normaal gesprek worden dat je in drie niveaus kunt voeren:
- De maandelijkse gelddate: wanneer de basis eenmaal op orde is, hoeft zo’n gesprek helemaal niet lang te duren. Het doel is vooral dat niemand maandenlang financieel in het donker zit.
- Per kwartaal terugkijken en bijsturen: iets verder uitzoomen. Hier wordt inzicht bruikbaar. Want pas als je ziet dat iets anders loopt dan verwacht, kun je bijsturen.
- Jaarlijks het grotere plaatje bespreken: één keer per jaar kun je volgens Marianne uitgebreider kijken naar jullie leven en levensplannen.
Dat laatste klinkt misschien minder financieel, maar uiteindelijk hangen veel levensplannen samen met geld. Marianne gebruikt een mooi voorbeeld: stel dat hij droomt van jarenlang met een camper door Europa reizen, terwijl zij daar helemaal niet op zit te wachten. Dan is “we sparen voor later” eigenlijk geen gezamenlijk plan. Dan sparen jullie voor een toekomst die maar één persoon heeft bedacht.
Dit bericht op Instagram bekijken
En tja… blijf je het ondanks de voordelen moeilijk vinden om het gesprek aan te gaan, omdat je bang bent voor ruzie? Ook daar heeft Marianne een wel heel bijzonder advies voor:
“Tja, en dan krijg je waarschijnlijk ruzie. Dan zeg ik: “Nou, dan heb je lekkere goedmaakseks.” En dan wordt praten over geld toch nog leuk.”
Praten over geldzaken helpt je ook bij wegvallen van je partner
Financiële veiligheid zit ook in praten over dingen waar je voorbereid op moet zijn bij het overlijden van je partner. Marianne vertelt wat ze na het overlijden van Filip allemaal niet wist. Welke bankrekeningen waren er? Welke codes gebruikte Filip? Waar stonden belangrijke gegevens?
“Toen Philip overleed… Ik wist niet welke bankrekeningen hij had. Ik wist niet wat de codes waren om op die bankrekeningen te komen. Ik wist het niet. Hij kon in alles van mij. In mijn telefoon, in mijn laptop, overal bij. Ik kon nergens bij. Dat geeft stress.”
Daarom pleit Marianne ervoor om niet alleen naar spaargeld en verzekeringen te kijken, maar ook naar documenten en toegang.
Denk bijvoorbeeld aan:
- een testament of levenstestament
- bankrekeningen
- verzekeringen
- pensioengegevens
- belangrijke contracten
- toegangscodes
- digitale accounts
- gegevens die nabestaanden nodig hebben
- medische wensen
Ook digitale nalatenschap moet geregeld worden, want het klinkt abstract totdat je het nodig hebt. Een vriend van Filip liet na zijn overlijden diens LinkedIn-profiel verwijderen. Hij deed dat om Marianne te helpen, zodat ze op de socials niet de hele tijd aan haar man herinnerd werd. Heel lief, maar Filip gebruikte LinkedIn ook zakelijk. Daardoor verloor Marianne een kanaal waarmee zij mensen uit zijn netwerk had kunnen informeren over zijn overlijden. Digitale accounts zijn inmiddels onderdeel van je administratie en soms zelfs van je bedrijf. Bedenk dus wat daarmee moet gebeuren als jij dat zelf niet meer kunt regelen.
Wat als je partner nog leeft, maar geen beslissingen kan maken?
Een levenstestament krijgt in het gesprek opvallend veel aandacht. Waarom? Omdat dat in situaties waarin je nog leeft en tijdelijk of blijvend niet zelf kunt handelen duidelijkheid biedt. Marianne noemt het voorbeeld van een stel waarbij de man in coma lag. Zijn partner wilde hun woning verkopen, omdat hij waarschijnlijk niet meer goed trap zou kunnen lopen. Ze wilde een geschikte gelijkvloerse woning zoeken. Dat bleek niet zomaar te kunnen omdat haar partner niet kon tekenen.
Juist in zo’n situatie wil je niet pas gaan uitzoeken wie welke beslissingen mag nemen. Dat wordt nog ingewikkelder bij samengestelde gezinnen, eerdere partners en kinderen uit verschillende relaties.
“Maar hoe zijn de dingen vastgelegd, dus geregeld, als je partner tijdelijk niet bij machte is om beslissingen te nemen? Hij ligt in coma of wat dan ook en er moet wat gebeuren. En als je dan geen levenstestament hebt, moet je niet denken: “Ja, maar ik ben zijn vaste partner, dus ik mag beslissen.” Want zo werkt dat namelijk niet. En dan wordt er iemand aangewezen door de rechter die die beslissingen mag nemen.”
Het mooie aan het gesprek is dat Marianne zichzelf niet presenteert als iemand die inmiddels ieder financieel vinkje perfect heeft aangevinkt. Ze vertelt dat ze jaren geleden al iemand interviewde over levenstestamenten. Toen wist ze dus precies waarom zo’n document belangrijk is, maar haar eigen levenstestament? Nog steeds niet geregeld. Dat maakt het punt misschien juist geloofwaardiger. Weten wat verstandig is en het werkelijk uitvoeren zijn twee verschillende sporten.
Conclusie: financiële zelfstandigheid begint met praten over waar je staat
Financiële afhankelijkheid ontstaat zelden van de ene op de andere dag. Juist daarin zit het risico. Je verdeelt de taken, één van jullie weet net wat meer van geldzaken en langzaam verdwijnt het gezamenlijke overzicht. Het verhaal van Marianne Heemskerk laat echter zien dat vertrouwen in je partner prima samengaat met financiële verantwoordelijkheid nemen.
De belangrijkste lessen uit deze podcast en Mariannes verhaal? Nou, hier komen ze:
- Zorg dat jullie allebei weten wat er binnenkomt, wat eruit gaat en welke financiële verplichtingen er zijn.
- Verwar een comfortabele levensstijl niet met financiële zekerheid.
- Bespreek wat minder werken of stoppen met werken betekent voor inkomen, pensioen en toekomstige zelfstandigheid.
- Zorg voor financiële gelijkwaardigheid, ook wanneer jullie niet evenveel verdienen.
- Maak praten over geld normaal met maandelijkse, kwartaal- en jaarlijkse gesprekken.
- Leg vast wat er moet gebeuren als één van jullie overlijdt of geen beslissingen meer kan nemen.
- Zorg dat belangrijke documenten, accounts en toegangscodes voor beide partners bereikbaar zijn.
Misschien is de beste vraag die je in je relatie moet stellen daarom: “Zouden we allebei weten wat we moeten doen als één van ons wegvalt?” Weet je het antwoord niet zeker? Plan dan eens een low key gelddate. Drankje erbij, cijfers met chips op tafel en gewoon beginnen. Mocht het eindigen in ruzie, dan kun je altijd Mariannes gouden tip van fysieke aard nog inzetten.
Natasja Bartholomé,
Content marketeer
Jezelf leren uitspreken? Meld je aan voor onze assertiviteitstraining
Een groot deel van Mariannes boodschap gaat uiteindelijk over jezelf durven uitspreken. Vragen hoe de financiën geregeld zijn. Aangeven dat je mee wilt beslissen. Doorvragen wanneer je een uitleg niet begrijpt. Bespreken hoe jouw financiële zekerheid wordt beschermd als je minder gaat werken.

Dat vraagt kortom om assertiviteit. En laten wij daar nu net in gespecialiseerd in zijn. In de 1-daagse Assertiviteitstraining van tijdwinst.com oefen je onder andere met duidelijk je mening geven, grenzen aangeven en gesprekken voeren zonder jezelf kleiner te maken. Je oefent met je eigen relevante casussen in kleine groepjes en krijgt direct feedback van de trainers. Wil je ook moeilijke onderwerpen bespreekbaar maken? Word dan assertiever en meld je nu aan voor een van onze eendaagse assertiviteitstrainingen.